副業で少し収入が出てきたけれど、「確定申告は必要なのだろうか」「会社に知られてしまうのではないか」と不安になっていませんか。この記事では、副業の税金に関する断定的な結論を急ぐのではなく、確定申告が必要になる条件、住民税の仕組み、勤務先に伝わる可能性がある経路を、公的な情報にもとづいて整理します。税務上の扱いは所得の種類・金額・給与の状況などによって変わるため、この記事は一般的な仕組みの説明であり、個別の税務・法律相談の代わりにはなりません。最終的な判断に迷う場合は、記事内で紹介する公式の相談先を確認してください。
副業を始めたら確認したい「税金の手続き」
副業で収入を得るようになると、遅かれ早かれ向き合うことになるのが税金の手続きです。ブログ運営を始める場合は【初心者向け】副業ブログの始め方|WordPressで月5万円を目指す7つの手順や【完全版】ブログ初心者ロードマップ|WordPressで月5万円を目指す完全ガイドで始め方を解説していますが、実際に収入が発生した後の「税金をどう考えればよいか」は、副業の種類(ブログ、AI副業、クラウドソーシングなど)にかかわらず共通して確認しておきたいテーマです。
この記事では、次の点を中心に整理します。
- 確定申告が必要になる条件(「20万円以下なら不要」と単純に言い切れない理由)
- 「収入」と「所得」の違い
- 住民税の特別徴収・普通徴収の仕組み
- 副業が勤務先に伝わる可能性がある経路
- 勤務先の副業に関するルールと税金のルールは別問題であること
「20万円以下なら申告不要」とは限らない
副業に関する情報を調べると、「所得が20万円以下なら確定申告は不要」という説明をよく見かけます。この目安自体は誤りではありませんが、いくつかの条件をあわせて満たす場合の話であり、単独の金額基準だけで判断できるものではありません。
国税庁のタックスアンサーによると、給与所得者が確定申告を原則として必要としないのは、次のような条件を満たす場合です。
- 給与等の収入金額が2,000万円以下であること
- 給与を1か所からのみ受けていること
- その給与の全部について源泉徴収されていること
- 給与所得および退職所得以外の所得金額が20万円以下であること
国税庁「No.2020 確定申告」
国税庁「No.1900 給与所得者で確定申告が必要な人」
つまり「副業の所得が20万円以下」という条件は、確定申告が不要になり得る複数の条件のうちの一つにすぎません。給与を2か所以上から受けている場合や、医療費控除など別の理由で確定申告をする場合は、この20万円の基準とは別に申告が必要になることがあります。また、後述のとおり、この基準はあくまで「所得税の確定申告」に関するものであり、住民税の手続きが一律に不要になるわけではありません。
まず「収入」と「所得」を区別する
20万円の基準を正しく理解するうえで欠かせないのが、「収入」と「所得」の違いです。
| 用語 | 意味 |
|---|---|
| 収入 | クライアントから受け取った金額の合計(振り込まれた総額) |
| 所得 | 収入から、その副業にかかった必要経費を差し引いた金額 |
20万円の基準で使われているのは「所得」であり、「収入」ではありません。たとえば副業で30万円の収入があっても、パソコンや通信費、材料費など、その副業のために直接必要だった経費が12万円あれば、所得は18万円となり、20万円以下という基準に該当する可能性があります(経費として認められる範囲は個々の状況によって異なるため、この記事では経費の具体的な計算方法までは扱いません)。
反対に、「収入が20万円未満だから関係ない」と考えてしまうと、必要経費がほとんどかからない副業(成果物をそのまま納品するような仕事など)では、収入と所得がほぼ同額になり、20万円を超えてしまう場合があります。「収入」ではなく「所得」で判断する、という点を必ず押さえておいてください。
住民税の基本:特別徴収と普通徴収
確定申告の話と混同されやすいのが、住民税の扱いです。所得税の確定申告が不要な場合でも、住民税については別途申告が必要になる場合があり、その具体的な取り扱いは住んでいる市区町村によって異なることがあります。「所得税の申告が不要=税金の手続きが何もいらない」というわけではない、という点は誤解が生じやすいところです。
住民税の納め方には、大きく分けて次の2つの方法があります。
| 方式 | 内容 |
|---|---|
| 特別徴収 | 勤務先が毎月の給与から住民税を天引きし、本人に代わって市区町村へ納める方法。会社員の本業給与は原則としてこの方法になります |
| 普通徴収 | 市区町村から届く納税通知書にもとづき、本人が直接納付する方法 |
会社員の給与所得にかかる住民税は、原則として特別徴収の方法で徴収することが定められており、本人の希望だけで自由に普通徴収へ切り替えられるものではありません。副業分の住民税をどちらの方法で納めることになるかは、副業の所得区分によって扱いが変わります(次章で説明します)。
副業が勤務先に伝わる可能性がある仕組み
「副業をすると会社にバレる」という表現をよく見かけますが、これは正確な法律用語ではなく、住民税の仕組みを通じて勤務先が気づく可能性がある、という状況を指した口語的な表現です。「必ずバレる」とも「絶対にバレない」とも言い切ることはできません。ここでは、実際にどのような経路で勤務先に伝わる可能性があるのかを整理します。
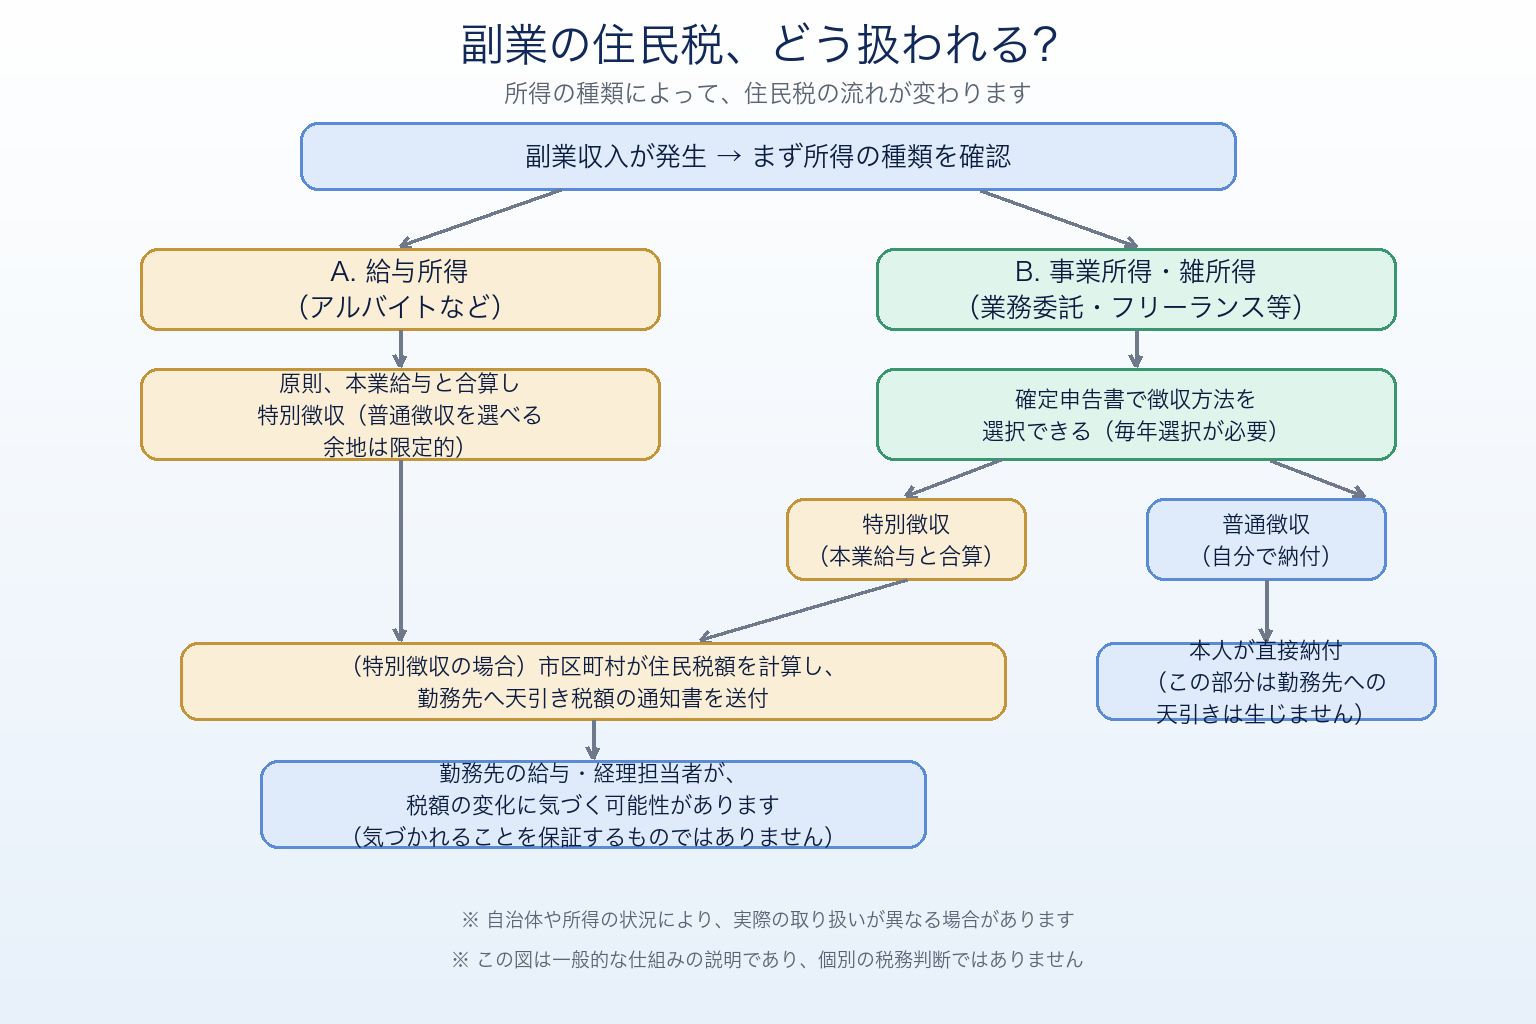
副業が事業所得や雑所得(業務委託・フリーランス的な働き方など、給与という形ではない所得)にあたる場合、確定申告書の第二表には「給与・公的年金等以外の所得に係る住民税の徴収方法」を選ぶ欄があり、ここで「自分で納付」を選択すると、その分の住民税を普通徴収(自分で納付)にできる場合があります。ただし、次の点に注意が必要です。
- この選択は毎年の確定申告のたびに行う必要があり、一度選べば以降ずっと適用されるわけではありません
- 申し出がない場合は、通常どおり給与所得と合算されて特別徴収になります
- 副業分の所得が赤字になる場合など、選択しても結果的に普通徴収にならないケースがあります
- そもそもこの選択肢は「給与・公的年金等以外の所得」が対象であり、副業がアルバイトなど給与の形である場合は対象外です(次章で説明します)
普通徴収を選んだ場合、副業分の住民税は本人が直接納付するため、少なくとも金額の変化という点では勤務先の給与担当者の目に触れにくくなります。しかし、これは「選べば絶対に知られない」という保証ではなく、あくまで住民税の徴収方法に関する選択肢の一つです。
一方、特別徴収の対象になった場合、勤務先には住民税額を天引きするための通知書(特別徴収税額決定通知書)が届きます。この通知書には天引きすべき住民税の金額が記載されており、前年と比べて税額が大きく変わっていれば、給与や経理の担当者がその変化に気づく可能性があるといわれています。なお、マイナンバー(個人番号)については、2018年度(平成30年度)以降、勤務先(特別徴収義務者)向けの通知書には記載しない運用になっています。副業による所得の内訳や具体的な金額まで勤務先に通知される、と断定できる公的な情報は今回確認できていません。
給与所得の副業と事業所得・雑所得では扱いが違う
前章で触れたとおり、副業の住民税をどう扱えるかは、その副業が税法上どの所得区分にあたるかによって変わります。
- 副業が給与所得にあたる場合(アルバイト・パートなど、雇用される形で働く副業):住民税は原則として本業の給与と合算され、特別徴収(天引き)されます。普通徴収を選べる制度上の余地は限られています。
- 副業が事業所得・雑所得にあたる場合(業務委託・フリーランス的な形で報酬を得る副業など):確定申告書で「自分で納付(普通徴収)」を選択できる場合があります(前章の条件つき)。
クラウドソーシングでの案件受注や、ブログ・AIを使った成果物の納品などは、多くの場合、事業所得または雑所得として扱われます。ただし、実際にどちらの所得区分にあたるかは働き方や契約形態によって判断が分かれることがあり、この記事では詳細な区分の判定基準までは扱いません。判断に迷う場合は、後述する公式の相談先を確認してください。
勤務先の副業ルールと税金のルールは別物
税金の手続きの話とあわせて確認しておきたいのが、勤務先の副業に関する規則です。これは税務上の申告義務とはまったく別の問題です。
厚生労働省は「副業・兼業の促進に関するガイドライン」を策定し、モデル就業規則を「労働者は、勤務時間外において、他の会社等の業務に従事することができる」という、副業を原則として認める内容に改定しています。
厚生労働省「副業・兼業の促進に関するガイドライン わかりやすい解説」
ただし、これはあくまで国が示すモデル(ひな形)であり、実際の勤務先の就業規則がこれと同じ内容とは限りません。「厚労省がモデル就業規則を改定したから、副業は法律上完全に自由になった」「会社は副業を一切禁止できない」と言い切ることはできず、勤務先ごとの実際のルール(許可制・届出制など)は、就業規則を個別に確認する必要があります。税金の手続きを行うかどうかと、勤務先のルールに従っているかどうかは、切り離して考えるべき別の問題です。
迷ったときの相談先・公式情報
この記事で紹介した内容は一般的な仕組みの説明であり、個々の状況(副業の所得区分、金額、勤務先の給与体系など)によって扱いが変わることがあります。具体的な判断に迷う場合は、次のような公式の窓口・情報を確認してください。
- 確定申告の要否や手続きについて:国税庁「No.2020 確定申告」、所轄の税務署
- 住民税の申告・徴収方法について:総務省「個人住民税」、居住している市区町村の税務担当窓口
- 副業と就業規則について:勤務先の就業規則、人事・総務部門
- 個別の税務判断について:税理士などの専門家
税務署や市区町村の窓口は、個別の状況にあわせた相談に対応しています。判断に迷う場合は、この記事の内容だけで結論を出さず、公式の窓口へ確認することをおすすめします。
副業で得た収入をどう活かしていくかを考える段階になったら、【2026年最新版】AI副業の始め方|初心者向けおすすめの活用アイデアと選び方やAIライティング代行で副業を始める方法|文章作成AIツールの選び方と受注の手順もあわせてご覧ください。また、副業を探す過程で怪しい募集に注意したい方は、在宅ワーク・副業詐欺の注意点|消費者庁・国民生活センターのデータで見る典型的な手口で典型的な手口を解説しています。
よくある質問(FAQ)
- 副業が20万円以下なら確定申告は不要ですか?
-
給与所得者の場合、給与以外の所得が20万円以下であれば所得税の確定申告が原則不要とされていますが、これは「給与が1か所から」「年間2,000万円以下」「全部源泉徴収されている」といった条件をあわせて満たす場合の話です。また、これは所得税の確定申告についての基準であり、住民税の申告は別途必要になる場合があります。
- 副業の「20万円」は収入ですか、所得ですか?
-
収入ではなく「所得」(収入から必要経費を差し引いた金額)が基準です。経費がほとんどかからない副業では、収入と所得がほぼ同額になる点に注意してください。
- 普通徴収を選べば会社に知られませんか?
-
副業が事業所得や雑所得にあたる場合、確定申告書で「自分で納付(普通徴収)」を選べる場合がありますが、毎年選び直す必要があり、選んでも結果的に普通徴収にならないケースもあります。「選べば必ず知られない」と言い切ることはできません。
- 副業が給与所得(アルバイトなど)の場合も普通徴収にできますか?
-
副業がアルバイトなど給与の形である場合、住民税は原則として本業の給与と合算されて特別徴収(天引き)される仕組みになっており、普通徴収を選べる余地は限られています。
- 会社の就業規則と確定申告は関係がありますか?
-
税務上の申告義務と勤務先の就業規則は別の問題です。厚生労働省はモデル就業規則で副業を原則認める方向性を示していますが、実際のルールは勤務先ごとに異なるため、税金の手続きとは別に就業規則を確認する必要があります。
副業の税金は、「20万円」という数字だけを覚えれば済むものではなく、所得と収入の違い、住民税の仕組み、そして自分の副業がどの所得区分にあたるかによって扱いが変わります。この記事で紹介した内容を出発点に、迷ったときは国税庁・お住まいの市区町村・税理士など公式の窓口で確認しながら、無理のない範囲で手続きを進めてください。
コメント