「高配当株」という言葉は知っていても、配当利回りが高ければそれだけで良い株なのか、新NISAでも高配当株を買えるのか、そもそもどんなリスクがあるのか、といった点は分かりにくいものです。この記事では、高配当株投資の仕組みとメリット・リスクを、初心者向けに整理します。
ラボ長の結論:
 ラボ長
高配当株投資は「配当という形でリターンを得る」という投資スタイルの一つですが、配当利回りが高いことだけを理由に投資判断をするのは危険です。配当は保証されるものではなく、企業の業績や経営判断によって減額(減配)されたり、なくなる(無配)こともあります。この記事では、仕組みの基本から、見るべき視点、新NISA・税金との関係、始め方までを順に確認していきます。
この記事で分かること
- 高配当株・配当利回り・配当性向という言葉の基本的な意味
- 高配当株投資のメリットと、必ず理解しておきたいリスク
- 配当利回り以外に確認しておきたい視点
- 新NISA・課税口座での税金の基本的な扱い(2026年9月30日時点)
- 高配当株投資を始めるときの基本的な流れ
高配当株投資とは?
高配当株投資とは、株価に対して配当金の割合が高い銘柄(高配当株)に投資し、配当というリターンを重視する投資スタイルです。まず、前提となる言葉の意味を確認しておきましょう。
配当とは、企業が得た利益の一部を株主に分配する仕組みです。すべての企業が配当を行うわけではなく、配当を出すかどうか、いくら出すかは企業の判断によって決まります。
配当利回りとは、株価に対して年間の配当金がどれくらいの割合かを示す指標です。同じ配当金額でも株価が下がれば配当利回りは見かけ上高くなるため、この点は後述するリスクとも関係します。
配当性向とは、企業の当期純利益のうち、どれだけを配当金の支払いに向けたかを示す指標です。配当性向が高いほど利益を積極的に株主へ還元していると言えますが、それが常に良いことを意味するわけではありません(内部に蓄積する利益が少なくなるという側面もあります)。
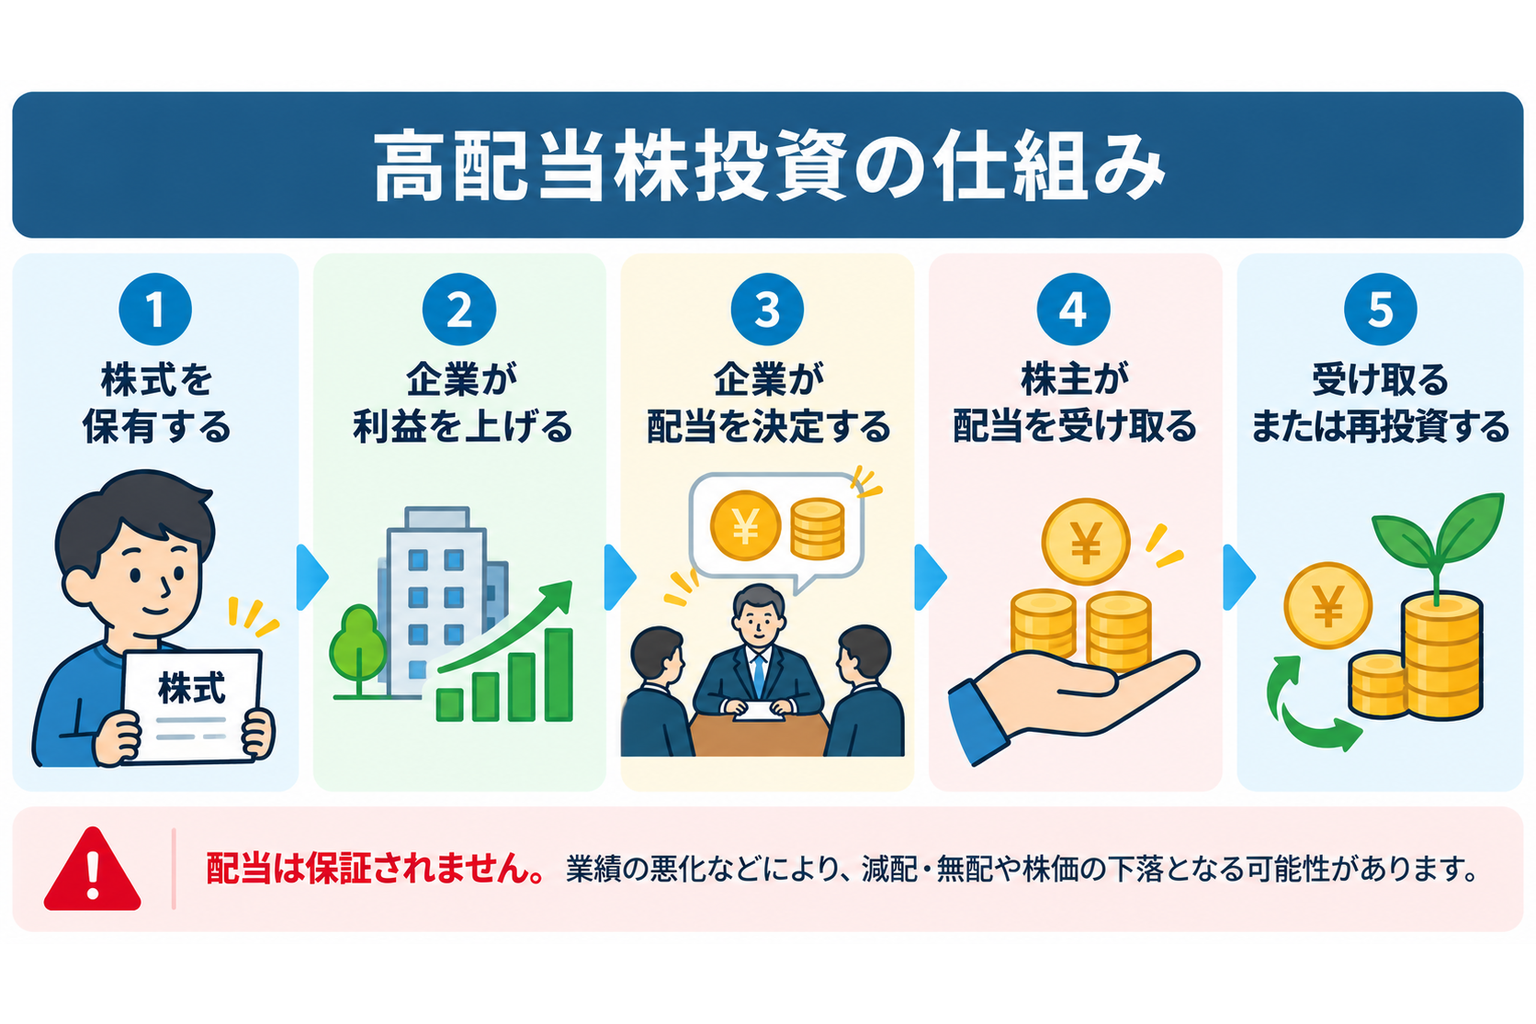
このように、配当は「株式を保有する→企業が利益を上げる→企業が配当を決定する→株主が配当を受け取る」という流れで発生します。ただし、企業が利益を上げたからといって必ず配当が行われるとは限りません。配当は保証されたものではなく、業績悪化や経営方針の変化によって減配・無配となる可能性があることを、この記事全体を通じて前提としてください。
「高配当株」という呼び方自体に、業界共通の絶対的な利回り基準があるわけではありません。この記事でも「配当利回り○%以上が高配当株」という断定は行わず、配当利回りが相対的に高い銘柄全般を指す言葉として扱います。
高配当株投資のメリット
高配当株投資の主なメリットは、株式を保有している間、配当というリターンを得られる可能性がある点です。株価の上昇を狙う投資と異なり、保有を続けることで配当を受け取りながら投資を続けられるという考え方ができます。
受け取った配当は、生活費など他の用途に使うこともできますし、同じ株や別の資産に再投資して保有株数を増やしていくという選択肢もあります。再投資を続けることで、将来受け取る配当の総額を増やしていく、という考え方をする投資家もいます。
ただし、配当は業績によって変動するものであり、「安定収入」や「定期収入が保証される」といった性質のものではありません。次のリスクの章で、この点をより詳しく確認します。
高配当株投資のリスク
高配当株投資には、次のようなリスクがあります。投資判断をする前に、必ず確認しておきたい点です。
- 減配:
業績悪化などを理由に、配当金額が引き下げられること - 無配:
配当そのものが行われなくなること - 株価下落:
投資元本が保証されているわけではなく、株価が購入時より下がる可能性があること - 業績悪化:
配当の原資となる企業の利益自体が悪化する可能性があること - 業種・銘柄の偏り:
高配当株には特定の業種が多く含まれやすく、偏った持ち方をすると、その業種特有の事情に影響を受けやすくなること - 見かけ上の高利回りの罠:
株価が下落した結果、配当金額は変わらないのに配当利回りの数字だけが上昇しているケースがあること
特に最後の点は重要です。配当利回りが高いこと自体は悪いことではありませんが、配当利回りが高いという理由だけで投資判断をしないことが大切です。株価下落によって利回りが見かけ上高くなっている場合、その背景には業績悪化への懸念が反映されている可能性もあります。「高配当株は安全」「絶対に配当がもらえる」といった前提で投資判断をしないようにしましょう。
高配当株を見る際の基本的な視点
配当利回りの数字だけで判断しないために、次のような視点を組み合わせて確認することが大切です。
- 配当利回り:
株価に対する年間配当金の割合 - 配当性向:
当期純利益に占める配当金の割合 - 利益・業績:
配当の原資となる利益が安定しているか、伸びているか - キャッシュフロー:
実際に配当を支払うための現金を生み出せているか - 配当の推移:
これまで配当が継続的に出されてきたか、大きな減配・無配の経緯がなかったか - 分散:
特定の業種・銘柄に集中しすぎていないか
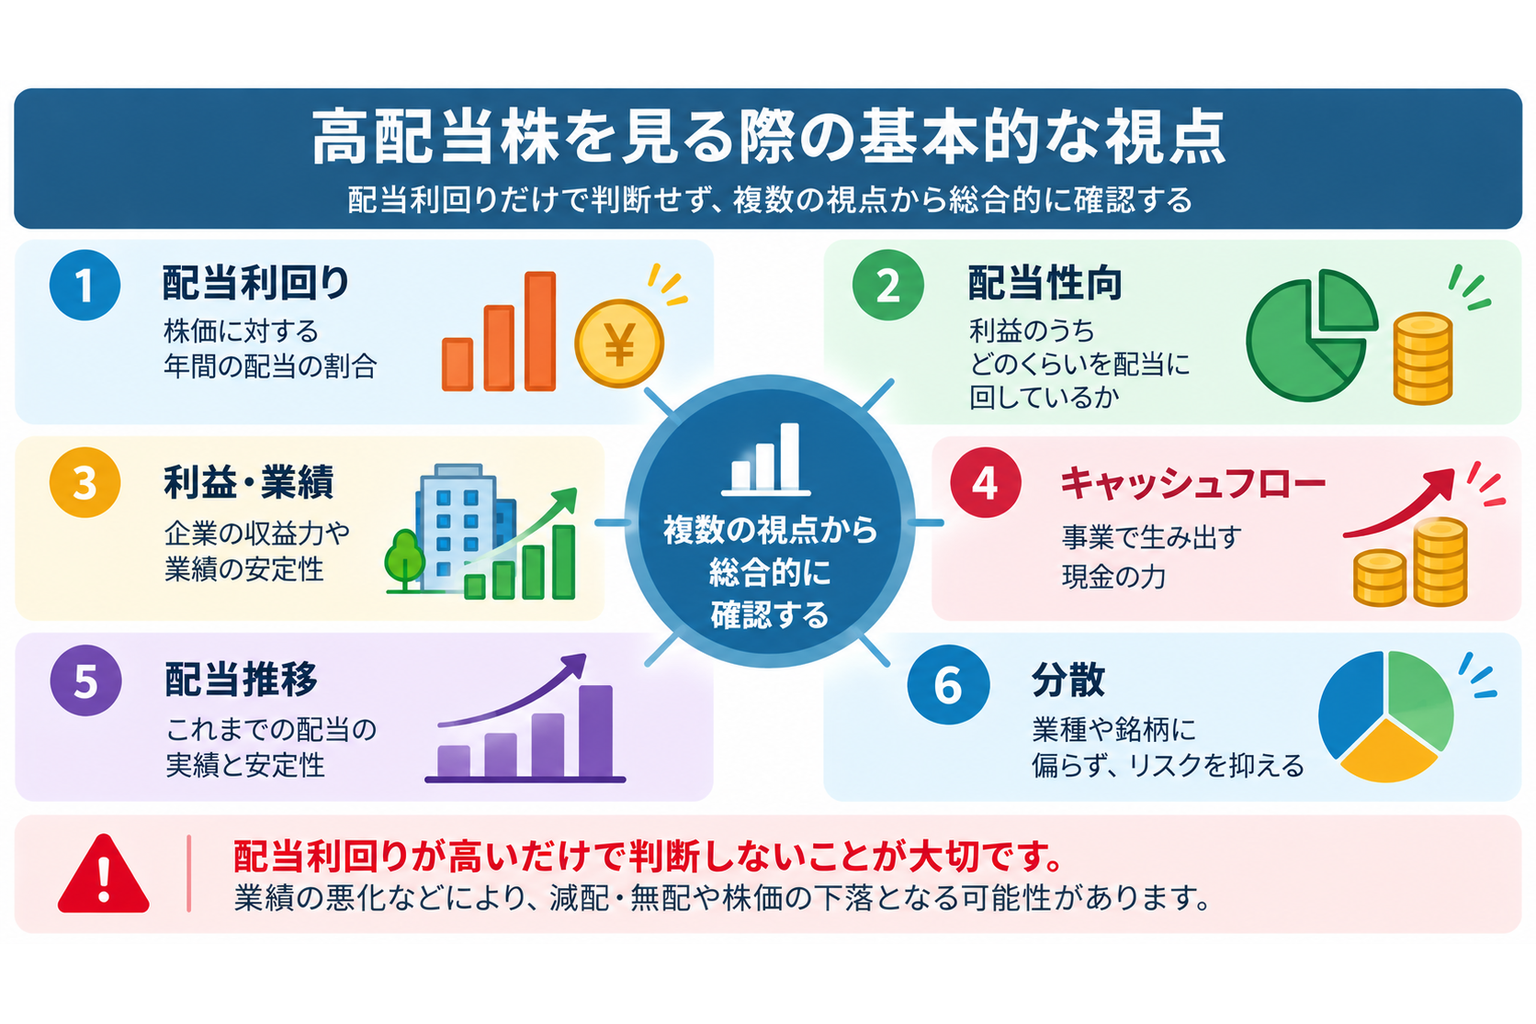
これらの視点について、「配当利回り○%以上なら安全」「配当性向が○%以下なら優良」といった一律の安全基準はありません。この記事でもそうした基準は提示しません。複数の視点を組み合わせて確認する習慣を持つこと自体が、高配当株投資に取り組む上での基本的な考え方になります。
新NISAとの関係
新NISAの成長投資枠を使うと、高配当株への投資と税制上のメリットを組み合わせることができます。以下は2026年9月30日時点で確認できる内容です(NISA制度は改定される可能性があるため、最新情報は金融庁の公式ページでご確認ください)。
- 成長投資枠は、個別の上場株式(高配当株を含む)の購入が対象です。ただし、整理・監理銘柄や、信託期間20年未満の投資信託など一定の除外条件があります。
- 成長投資枠の年間投資枠は240万円です。
- 非課税保有限度額は、生涯の総枠1,800万円のうち、成長投資枠は1,200万円が上限です。
- 2024年からの新NISAは制度が恒久化され、非課税で保有できる期間も無期限になりました。
- NISA口座内で得た配当は非課税です。
新NISA制度全体の仕組み(つみたて投資枠との関係や口座開設の手順など)については、【2026年最新版】新NISA完全ガイド|初心者向けに始め方・おすすめ運用方法を徹底解説で詳しく解説していますので、あわせてご覧ください。
課税口座での税金の基本
新NISAの口座を使わず、通常の課税口座で高配当株に投資する場合、配当には税金がかかります。2026年9月30日時点で確認できる内容は次のとおりです。
上場株式等の配当は、原則として所得税・復興特別所得税15.315%と住民税5%、合計20.315%が源泉徴収されます。確定申告の方法は、総合課税・申告分離課税・申告不要制度のいずれかから選択できます。どの方法が有利になるかは、他の所得の状況などによって人ごとに異なるため、この記事では一律の断定はしません。
| 比較項目 | NISA口座(成長投資枠) | 課税口座 |
|---|---|---|
| 配当への税金 | 非課税 | 原則20.315%が源泉徴収 |
| 投資枠の上限 | あり(年間240万円・非課税保有限度額1,200万円) | 制度上の上限なし |
| 確定申告の必要性 | 基本的に不要 | 総合課税・申告分離課税・申告不要制度から選択可能 |
なお、税制は将来変更される可能性があります。申告方法の選び方や、ご自身の状況における具体的な税務上の扱いについては、最新の情報を国税庁の公式ページで確認するか、税理士等の専門家にご相談ください。
高配当株ETFという選択肢
個別の銘柄を1つずつ選ぶ代わりに、複数の高配当株をまとめて投資できるETF(上場投資信託)を利用するという選択肢もあります。銘柄選びの手間を減らしながら、複数の企業に分散して投資できる点が特徴です。
ただし、新NISAの成長投資枠でどこまでのETFが対象になるか、その具体的な範囲については、この記事の執筆時点では一次情報から明確に確認できていません。実際に対象となる商品については、金融庁や利用する証券会社などの最新情報でご確認ください。また、特定のETFの銘柄名や過去の利回りを本記事で挙げることは行いません。
投資信託・ETFの基本的な仕組みについては、投資信託とは?初心者向けに仕組み・選び方・始め方を徹底解説でも解説しています。
高配当株投資の始め方
ここまでの内容を踏まえ、高配当株投資を始めるときの基本的な流れを確認します。
STEP1:投資目的を整理する
配当を受け取ることを目的にするのか、長期的な資産形成の一部として位置づけるのかなど、自分が投資に何を期待しているかを整理しておきましょう。目的が曖昧なままだと、株価が下落したときや減配が発生したときに、判断がぶれやすくなります。
STEP2:リスク許容度を考える
高配当株投資には、これまで確認した減配・無配・株価下落といったリスクがあります。生活費に影響が出るような資金ではなく、当面使う予定のない資金の範囲で検討することが大切です。
STEP3:証券口座を準備する
高配当株に投資するには証券口座が必要です。証券会社の一般的な選び方については、【2026年最新版】初心者におすすめの証券会社5選|新NISAで失敗しない選び方を徹底比較で解説しています。この記事では特定の証券会社を推奨するものではなく、口座選びの一般的な視点として参考にしてください。
STEP4:投資対象を調べる
配当利回りだけでなく、配当性向・業績・キャッシュフロー・配当の推移など、複数の視点から投資対象を調べましょう。個別株を1つずつ調べる代わりに、前述のETFという選択肢を検討することもできます。
STEP5:少額から検討する
最初から大きな金額を投資するのではなく、少額から始めて値動きや配当の受け取り方に慣れていくという進め方もあります。新NISAを使う場合は、年間投資枠の範囲内で無理のない金額を検討しましょう。
STEP6:分散を意識する
特定の業種・銘柄に資金を集中させると、その業種特有の事情や個別企業の業績悪化の影響を大きく受けてしまいます。複数の業種・銘柄に分けて投資する、またはETFを活用するなど、分散を意識しましょう。
STEP7:定期的に状況を確認する
投資を始めた後も、配当の状況や企業の業績を定期的に確認しましょう。減配・無配の兆候に気づかず放置してしまうと、リスクへの対応が遅れる可能性があります。
よくある質問
- 高配当株投資は初心者でも始められますか?
-
仕組み自体は特別な知識を必要としませんが、減配・無配・株価下落といったリスクを理解した上で、少額から始めることをおすすめします。
- 配当利回りが高いほど良い銘柄ですか?
-
一概には言えません。株価が下落した結果、配当金額は変わらないのに利回りの数字だけが上昇しているケースもあります。配当利回りだけでなく、配当性向・業績・配当の推移なども合わせて確認することが大切です。
- 新NISAで高配当株を買えますか?
-
成長投資枠を使えば、個別の高配当株(上場株式)に投資できます。ただし整理・監理銘柄など一定の除外条件があり、年間240万円・非課税保有限度額1,200万円という枠の範囲内での投資になります。
- 配当は必ずもらえますか?
-
もらえません。配当は企業の業績や経営判断によって決まるものであり、減配や無配になる可能性があります。「必ずもらえる」という前提で投資判断をしないようにしましょう。
- 高配当株と投資信託はどちらが良いですか?
-
どちらが優れているというものではなく、目的や特徴が異なります。個別の高配当株は自分で銘柄を選んで配当を受け取るスタイルで、投資信託・ETFは複数の銘柄にまとめて分散投資できる点が特徴です。両方の特徴を確認した上で、自分に合う方法を選んでみてください。
まとめ|配当利回りだけで判断しないことが大切
高配当株投資は、配当というリターンを重視する投資スタイルですが、配当利回りの数字だけで判断するのは危険です。配当性向・業績・キャッシュフロー・配当の推移といった複数の視点を確認し、減配・無配・株価下落といったリスクを理解した上で、分散を意識しながら取り組むことが大切です。
新NISA制度全体については【2026年最新版】新NISA完全ガイド|初心者向けに始め方・おすすめ運用方法を徹底解説、証券会社の選び方については【2026年最新版】初心者におすすめの証券会社5選|新NISAで失敗しない選び方を徹底比較、投資信託の基本については投資信託とは?初心者向けに仕組み・選び方・始め方を徹底解説、個別株とは異なるインデックス投資という選択肢についてはオルカン(全世界株式)とは?初心者向けに特徴・S&P500との違い・始め方を徹底解説でそれぞれ詳しく解説していますので、あわせてご覧ください。
コメント